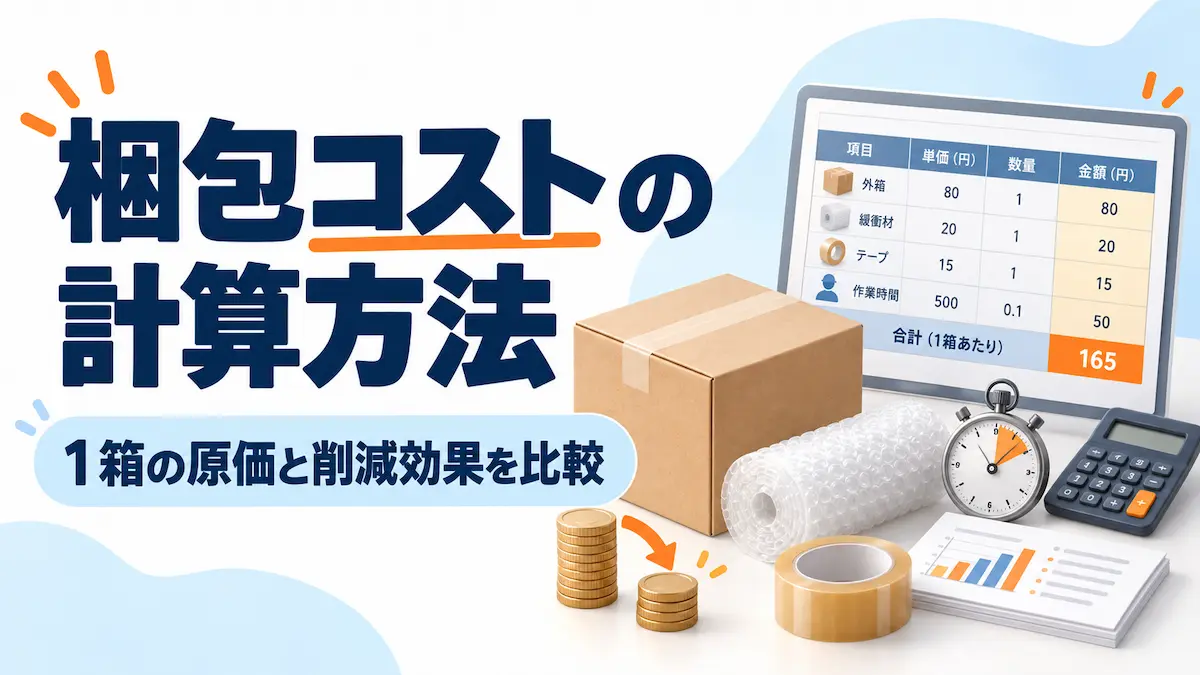
ダンボールを安く買っても利益が増えない。梱包時間を短縮した効果も金額に直せない。そんな企業の梱包コスト削減では、資材費だけでなく、作業工数・間接費・運賃・破損損失を同じ基準で比較する必要があります。
この記事では1ケース当たりの梱包原価の計算式から、改善案の現金化、包装品質の検証まで実務例で説明します。資材・時間・品質のデータを入力して改善効果を自動計算する無料Excel原価表も用意しました。
結論:「梱包工程原価=資材費+労務費+間接費」とし、出荷全体の改善を見るときは追加の荷役・輸送費や事故期待損失を加えます。ただし計算上の原価削減と、現金支出の削減は別物です。
まず梱包コストの計算範囲と単位を決める
最初に決めるのは「何を1単位とし、どこまでの費用を含めるか」です。1ケースの入数が変わる案を比較するときは、1ケース原価だけでなく商品1個当たりへ換算してください。現状と改善後では、対象SKU・出荷先・比較期間・税込税抜を統一します。
| 費用の範囲 | 含む費用 | 向いている判断 |
|---|---|---|
| 梱包工程原価 | 資材・直接労務・梱包工程の間接費 | 箱・緩衝材・作業工程の改善 |
| 出荷関連費用 | 工程原価+梱包外の荷役・物流・運賃・事故損失 | ケース寸法・荷姿・発送方法の改善 |
| 導入費用を含む総合評価 | 費用削減差額+試作・試験・切替費用 | 改善の採否・回収期間 |
日本郵便は物流コストを輸送・配送費、荷役費、保管費、物流管理費などに区分し、包装・梱包費が荷役費に含まれる場合もあると説明しています。日本郵便の物流費区分を参考に、資材費や委託梱包費を二重に計上しないようにします。
1箱当たり梱包原価の基本計算式
梱包工程原価/ケース=資材費+梱包労務費+梱包工程の間接費配賦額
出荷関連費用/ケース=梱包工程原価+その他荷役費+輸送費+事故期待損失
ケース数が変わる場合、運賃や共通費を割り付けた単価も変動します。固定費を単に多くのケースへ配賦し、1ケース当たりの見掛けの原価が下がっただけで、会社の支出が減るとは限りません。このExcelは財務会計の正式な原価計算様式ではなく、改善案の採否判断のための社内試算モデルです。
資材費は単価と実際の使用量で計算する
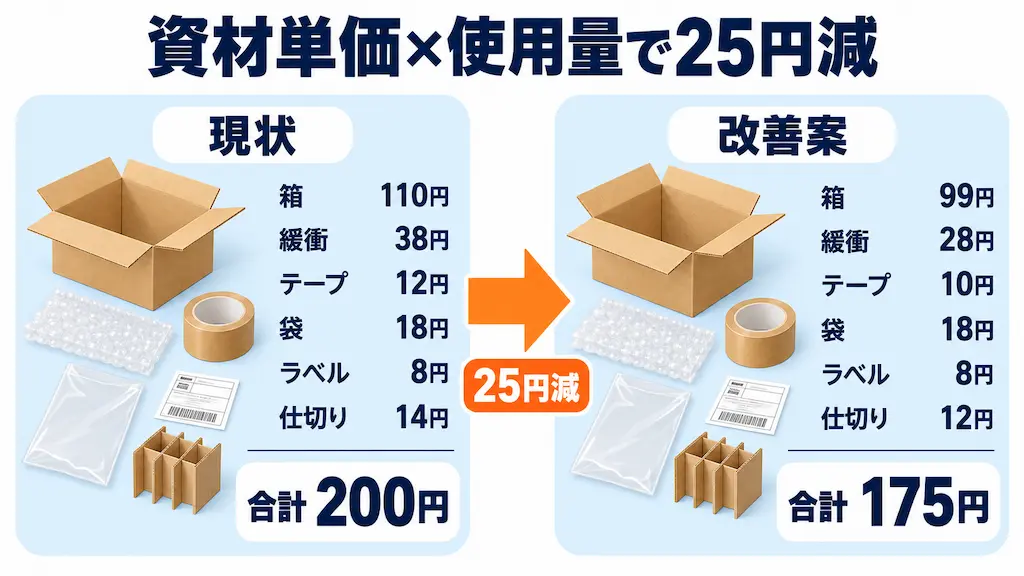
資材は単価×1ケース使用量で算出します。たとえばテープが1巻300円なのに、使用量を1.2mとしてそのまま掛け算するのは誤り。1m単価か使用巻数に単位を合わせます。次はすべて架空の記入例です。
| 資材 | 現状 | 改善案 | 内容 |
|---|---|---|---|
| ダンボール | 110円 | 99円 | 必要強度を維持 |
| 緩衝材 | 38円 | 28円 | 形状と使用量を最適化 |
| テープ | 12円 | 10円 | 必要長を実測 |
| 防水袋 | 18円 | 18円 | 維持 |
| ラベル | 8円 | 8円 | 維持 |
| 中仕切り | 14円 | 12円 | 適切な形状に変更 |
| 合計 | 200円 | 175円 | 25円削減 |
緩衝材を減らすなら、輸送中に何が壊れるかを特定し、必要な保護性能を残します。種類の違いは緩衝材の種類と選び方を参照。購入ロットを増やして単価が下がっても、保管料・資金負担・端材廃棄費が増えれば総額では不利になる可能性があります。
現場では端材・誤カット・予備テープが発生します。歩留まりを使用数量に織り込むなら、別途同じロス率を加えないでください。見積単価でなく、実際に1箱へ使った単位で計測します。
作業秒数から労務費を計算する
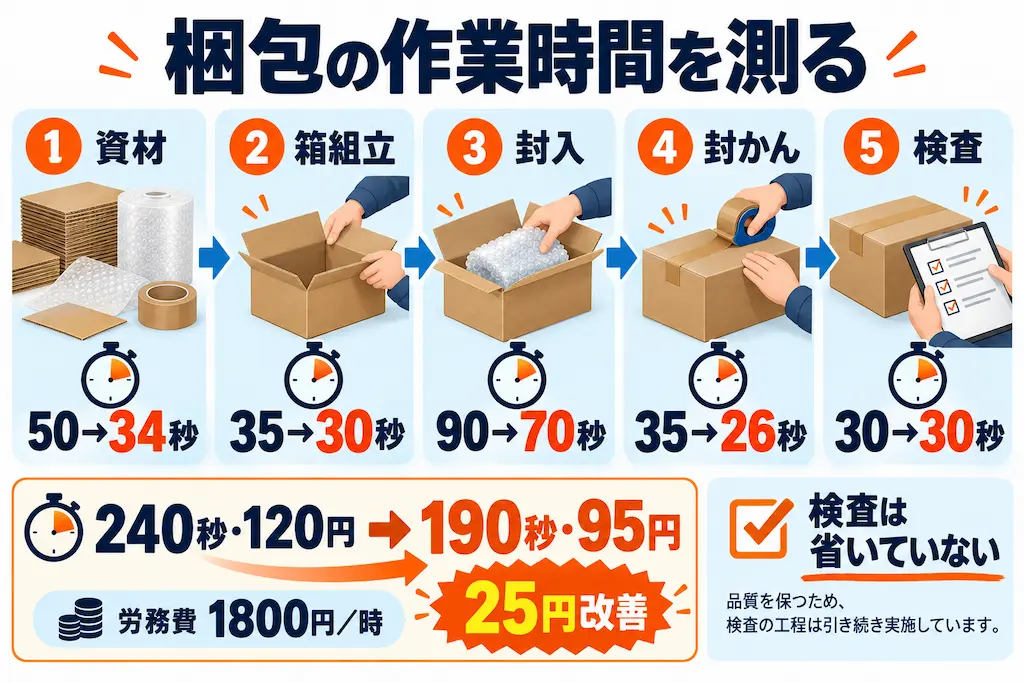
梱包労務費/ケース=合計作業秒数÷3,600×労務費単価(円/時)。説明用に労務費1,800円/時を仮定します。これは業界平均や最低賃金ではありません。会社負担の社会保険料・賞与などを加えるかどうかは、社内の費用定義で統一してください。
| 作業 | 現状 | 改善案 |
|---|---|---|
| 資材を取り出す | 50秒 | 34秒 |
| 箱を組み立てる | 35秒 | 30秒 |
| 製品・緩衝材を入れる | 90秒 | 70秒 |
| 封かん | 35秒 | 26秒 |
| 仕上がり検査 | 30秒 | 30秒 |
| 合計 | 240秒 | 190秒 |
現状240÷3,600×1,800=120円/ケース。改善案190÷3,600×1,800=95円/ケース。50秒短縮、労務費25円の原価改善です。検査を削除して時短するのではなく、資材の取りやすさや工程配置を改善する案としています。
一度の最速値だけで作業時間を決めず、同じSKU・数量・現場条件で複数回計測します。箱詰め以外の資材補充・検品が別工程なら、誰の時間をどの科目に入れたかも記録します。時間短縮は生産性向上でも、給与や外注費が実際に減るとは限りません。
間接費・運賃は配賦と現金支出を区別する
共通の電気代・設備費・倉庫費を1ケースに割り付ける場合は、月額対象費用÷月間出荷ケース数のように分母と期間を明示します。梱包委託料の中に資材・作業・保管・運賃がすでに含まれるなら、同じ費用を別の列にも足さないことが基本です。
| 費用 | 二重計上しやすい例 |
|---|---|
| 梱包資材 | 資材込み委託単価と自社資材費を両方加算 |
| 労務費 | 梱包外注料と社内作業員費を同じ工程に割当 |
| 間接費 | 固定費配賦減を現金削減として扱う |
| 運賃 | 車建て料金をケースに割付けただけで運賃が減ったと判断 |
| 事故損失 | 再送料を運賃と損失へ二重計上 |
日本ロジスティクスシステム協会(JILS)も、調達・生産・販売と複数部門にまたがる物流コストを網羅的に把握する重要性を説明しています。部門の原価と、全社のキャッシュアウトを分けて評価すると改善提案の説得力が増します。
破損率も期待損失として原価に入れる
コスト削減で避けたいのは緩衝材を減らした結果、破損・返品・再送が増えることです。事故の範囲を決め、出荷件数と対象事故件数、事故1件の回収不能な純損失を記録します。
事故率=事故件数÷出荷ケース数。1ケースの事故期待損失=事故率×1事故の平均純損失額。商品原価相当・再送料・クレーム対応費などの重複を避け、保険補填・回収額は控除します。
架空例:現状5,000ケース中40件=0.8%、改善試行5,000ケース中30件=0.6%、1事故の平均純損失2,600円なら、期待損失は20.8円→15.6円、差5.2円/ケース。事故率は試行期間や物流条件で変わり、将来の確定額ではありません。
必要な安全検証は製品と流通環境で変わります。パナソニックの包装貨物試験紹介では落下・振動・圧縮を異なるストレスとして評価しています。またJIS Z 0200:2023の公開概要は輸送包装の性能試験方法を扱います。全製品に一律の試験条件を当てはめず、荷姿と輸送方法に合う試験を選びましょう。
Excelで改善前後の原価を比較する
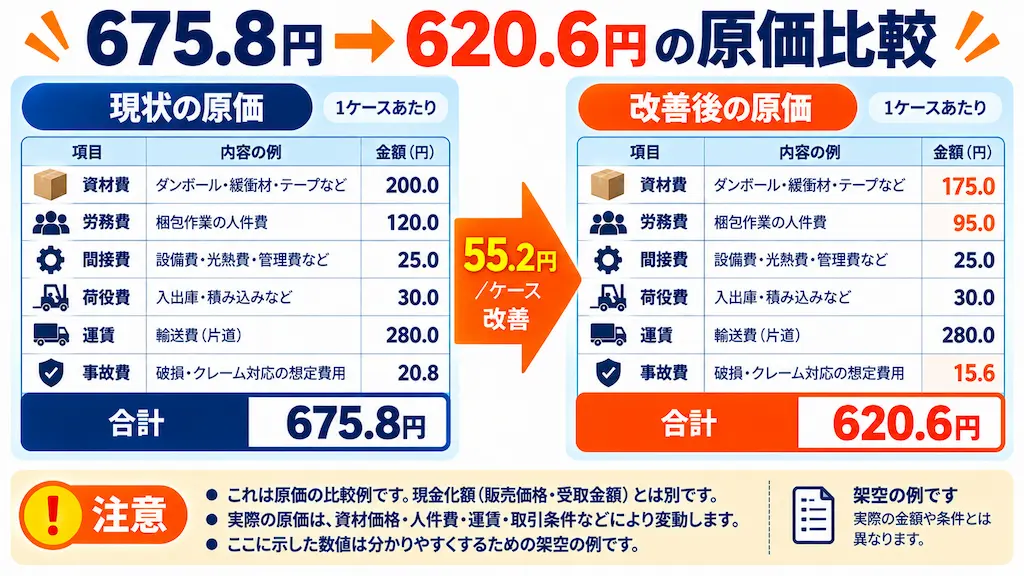
無料Excelでは資材・作業・破損率を各シートで入力すると、次のように出荷関連費用を比較します。値はすべて架空の説明例です。
| 費用 | 現状 | 改善案 | 減少額 |
|---|---|---|---|
| 資材 | 200円 | 175円 | 25円 |
| 梱包労務 | 120円 | 95円 | 25円 |
| 配賦間接費 | 25円 | 25円 | 0円 |
| その他荷役費 | 30円 | 30円 | 0円 |
| 輸送費 | 280円 | 280円 | 0円 |
| 事故期待損失 | 20.8円 | 15.6円 | 5.2円 |
| 合計 | 675.8円 | 620.6円 | 55.2円 |
1ケース当たり55.2円・約8.2%の原価改善です。出荷月2,000ケースなら月110,400円、年1,324,800円の計算上の改善効果になります。運賃280円を据え置いた例であり、箱を小さくしただけで輸送費が減るとは仮定していません。
無料Excelの入力方法と5シート
ファイルは「はじめに」「資材明細」「作業時間」「品質実績」「改善効果」で構成。水色・青字セルへ単価、数量、工程秒数、事故件数、運賃、月間物量、初期費用を入力すると、原価差・月次年次効果・単純回収期間を自動計算できます。架空サンプルを実績値に置き換えてください。
梱包コスト_原価計算と改善効果_無料テンプレート.xlsx
原価改善と現金削減の違いを計算する
梱包作業を50秒短縮した価値は大きいですが、人員・残業・外注費が減らなければ、労務費25円がそのまま現金化するとは限りません。そこでExcelには「時間短縮のうち支出減として実現できる割合」の欄を設けました。
架空例で現金化割合を40%とすると、25円×40%=10円。資材削減25円、事故期待損失差5.2円を加えて、40.2円/ケースが現金化可能額の見込みです。出荷月2,000ケースなら月80,400円、年間964,800円。初期費用180,000円を差し引くと初年度は784,800円、単純回収は約2.2か月です。
これは予測値であり確定的な利益ではありません。事故損失差は将来も同じ事故率が続く仮定です。労務費を現金化できない場合は30.2円/ケース、事故率も変わらない場合はさらに5.2円を減らして試算します。改善案を「慎重・標準・楽観」の条件で比較すると、投資判断を誤りにくくなります。
梱包コスト削減で優先したい5つの改善策
| 着眼点 | 改善案 | 副作用・確認事項 |
|---|---|---|
| 資材価格 | 仕入先・ロット・箱仕様の比較 | 保管・初期費用・強度 |
| 資材使用量 | 緩衝材・テープ・過大箱の見直し | 輸送破損・封かん不足 |
| 作業効率 | 資材配置・標準作業・工程短縮 | 他工程への負荷移転 |
| 荷姿 | 箱寸法・パレット配置の改善 | 荷受条件・運賃契約・荷崩れ |
| 品質 | 事故の多い部位に合わせた保護 | 輸送条件・試験・クレーム |
例えば積載数が増えても、車建て運賃が変わらなければ配送費は自動的には減りません。荷姿と固定を見直す際にはパレット梱包の積み方・荷崩れ防止で支持・固定の条件も確認してください。
改良した包装構造を現場に定着させるには、資材型番・入数・仕切り位置・テープ長・検査箇所を改訂資料へ反映することが必要です。梱包仕様書の作り方と無料Excelひな形を使って、旧仕様の混入を防ぎましょう。
梱包原価削減を現場で定着させる7手順
- ①対象を固定:SKU・ケース入数・出荷先・月間物量・品質基準を決める。
- ②現状実測:資材使用量・作業秒数・事故履歴・物流費を記録する。
- ③複数案を設計:資材価格、構造、工数、荷姿を分けて比較する。
- ④Excelで評価:原価差、現金化可能額、初期費用を同じ条件で計算する。
- ⑤包装品質を検証:実荷姿で、必要な落下・振動・圧縮・荷役・保管条件を確認する。
- ⑥限定ロットで検証:作業時間、破損率、追加ロスが想定どおりか計測する。
- ⑦仕様を承認・切替:変更履歴、切替日、旧資材、担当者、再評価日を管理する。

経営会議向けには原価改善額、月間実現見込、初期費用、品質試験結果、事故率、旧仕様切替コストを一枚で比較すると判断しやすくなります。なお物流効率化法で求める荷主の取組は、経済産業省の公式資料で確認してください。社内の梱包秒数と、ドライバーの荷待ち・荷役等時間は別の指標です。
まとめ|削減額は品質と現金化まで検証する
梱包コスト削減は、「資材費・工数・間接費・物流費・事故損失」を1箱に揃えて積み上げ、現状と改善案を同じ条件で比較することが基本です。今回の架空例では原価675.8円→620.6円、改善55.2円/ケース。しかし、実際に支出削減を見込める額は現金化割合によって変わります。
計算だけで採用を決めず、破損しないこと、納入先仕様を満たすこと、現場で工程が再現できることを確認してください。Excelの入力値は実測で更新し、安さと品質を両立する改善へ結び付けましょう。
参考資料・調査先
調査日:2026年10月26日。資材200→175円、工数240→190秒、労務費1,800円/時、事故率0.8%→0.6%、損失額2,600円、出荷月2,000ケース、初期費用180,000円等はすべて説明のための架空データです。企業の実績・相場・財務会計上の正式原価ではありません。